Lãi suất niêm yết giảm, ngân hàng vẫn tăng ưu đãi hút tiền gửi
Thực hiện định hướng của Ngân hàng Nhà nước (NHNN), mặt bằng lãi suất huy động niêm yết đã giảm so với đầu tháng trước. Song thông qua các chương trình ưu đãi cộng thêm lãi suất, mức thực nhận của khách hàng tại một số kỳ hạn vẫn có thể cao hơn biểu lãi suất thông thường đến 2,9 điểm phần trăm. Điều này cho thấy cuộc cạnh tranh thu hút tiền gửi vẫn chưa hạ nhiệt.
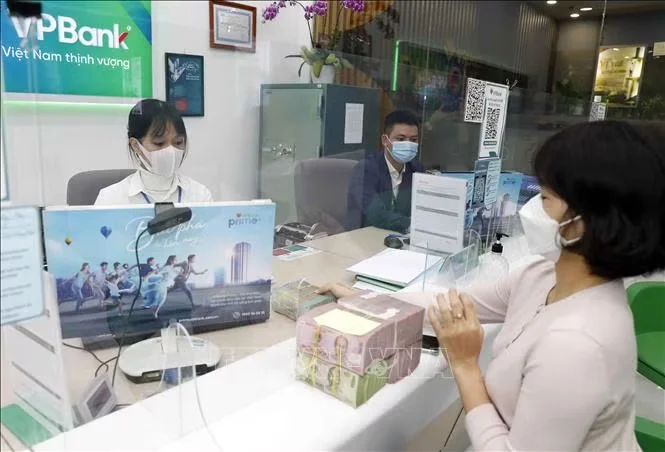
Khách hàng giao dịch tiền gửi tại Ngân hàng TMCP Việt Nam Thịnh Vượng. Ảnh: Trần Việt/TTXVN
Ưu đãi lãi suất ở mức cao
Trong tuần đầu tháng 11/2026, nhiều ngân hàng tiếp tục triển khai chương trình cộng thêm lãi suất để thu hút tiền gửi. Điểm đáng chú ý là mức lãi suất quảng bá trong các chương trình ưu đãi không phải lãi suất niêm yết áp dụng chung, mà được tính bằng cách cộng thêm một tỷ lệ nhất định vào lãi suất cơ bản khi khách hàng đáp ứng điều kiện về số tiền, kỳ hạn, thời điểm gửi hoặc đối tượng tham gia.
Cụ thể, Ngân hàng số Cake by VPBank triển khai chương trình cộng thêm 2,2 điểm % cho khách hàng gửi tiết kiệm lần đầu hoặc gia hạn sổ đáp ứng điều kiện, áp dụng đến hết ngày 30/11. Với lãi suất niêm yết 6,9%/năm ở kỳ hạn 6 tháng, lĩnh lãi cuối kỳ, mức thực nhận có thể lên tới 9,1%/năm.
Trong khi đó, Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank) cộng thêm tối đa 1,7%/năm cho khoản tiền gửi tiết kiệm đầu tiên trong tháng, áp dụng với các kỳ hạn 3, 6 và 12 tháng. Sau ưu đãi, lãi suất có thể đạt lần lượt 4,75%/năm, 8,4%/năm và 8,6%/năm.
Tương tự, Ngân hàng TMCP Quân đội (MB) cũng triển khai ưu đãi nhân dịp kỷ niệm 32 năm thành lập khi cộng thêm 2,35 - 2,9 điểm % tùy điều kiện đối với tiền gửi các kỳ hạn 6-12 tháng. Với lãi suất niêm yết 5,3%/năm cho kỳ hạn 6-11 tháng và 5,85%/năm cho kỳ hạn 12 tháng, lãi suất thực nhận có thể lên tới 8,2%/năm.
Ngoài ra, một số ngân hàng vẫn áp dụng lãi suất đặc biệt cao với khoản tiền gửi quy mô lớn. Ngân hàng TMCP Đại chúng Việt Nam (PVcomBank) niêm yết 10%/năm cho kỳ hạn 12-13 tháng, lĩnh lãi cuối kỳ, nhưng yêu cầu gửi tại quầy từ 2.000 tỷ đồng trở lên. Ngân hàng TMCP Hàng hải Việt Nam (MSB) áp dụng mức 9%/năm cho kỳ hạn 12 hoặc 13 tháng với số dư tối thiểu 500 tỷ đồng và đáp ứng điều kiện về thời điểm mở sổ hoặc tự động gia hạn…
Nhìn chung, các mức lãi suất cao nói trên phần lớn đi kèm điều kiện về số tiền gửi, kỳ hạn hoặc đối tượng khách hàng, không phải mức lãi suất phổ biến áp dụng cho mọi khoản tiền gửi.
Tại họp báo Chính phủ thường kỳ ngày 4/11, Phó Thống đốc NHNN Phạm Thanh Hà cho biết nhu cầu vốn của nền kinh tế vẫn ở mức cao nhằm phục vụ mục tiêu tăng trưởng, trong khi diễn biến kinh tế thế giới phức tạp, áp lực lạm phát và lãi suất tiếp tục gia tăng.
Trước bối cảnh đó, NHNN đã yêu cầu các tổ chức tín dụng giảm 0,5 - 1%/năm lãi suất huy động đối với các khoản tiền gửi mới có kỳ hạn từ 6 tháng trở lên; đồng thời giảm 1,5 - 2% lãi suất cho vay đối với các khoản vay phục vụ sản xuất, kinh doanh và lĩnh vực ưu tiên.
Thực tế, lãi suất niêm yết tại nhóm ngân hàng thương mại nhà nước và ngân hàng nước ngoài đã giảm phổ biến khoảng 0,5%/năm; tại nhóm ngân hàng thương mại cổ phần, mức giảm phổ biến từ 0,5 - 0,7%/năm.
Đối với cho vay, lãi suất áp dụng cho các khoản vay mới vào cuối tháng 10 giảm khoảng 0,2 - 0,5% so với kỳ báo cáo đầu tháng 10. Bên cạnh đó, hơn 20 ngân hàng đã triển khai các chương trình tín dụng ưu đãi với mức giảm lãi suất cho vay từ 0,5 - 2%/năm.
Những diễn biến này cho thấy mặt bằng lãi suất đã có sự điều chỉnh theo định hướng điều hành. Tuy nhiên, việc các ngân hàng tiếp tục triển khai chương trình cộng lãi suất huy động cho thấy áp lực thu hút nguồn vốn vẫn chưa giảm đáng kể.
Áp lực huy động vốn vẫn hiện hữu
Áp lực huy động vốn giữa các ngân hàng có sự khác biệt đáng kể, tùy thuộc vào quy mô tiền gửi hiện có, tốc độ tăng trưởng tín dụng và khả năng thu hút nguồn vốn mới.
Xét về quy mô, Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) tiếp tục giữ vị trí dẫn đầu hệ thống trong 9 tháng năm 2026 với 2,36 triệu tỷ đồng tiền gửi. Ngân hàng TMCP Công Thương Việt Nam (VietinBank) đứng thứ hai, đạt 1,94 triệu tỷ đồng, còn Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) ghi nhận 1,78 triệu tỷ đồng.
Nhưng nếu xét về lượng tiền gửi tăng thêm từ đầu năm, nhóm ngân hàng có quy mô lớn này không phải những đơn vị dẫn đầu. Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) và Ngân hàng TMCP Sài Gòn Tài Lộc (VietinBank) mới là hai ngân hàng ghi nhận mức tăng nổi bật hơn. Riêng Sacombank thu hút thêm khoảng 155.500 tỷ đồng tiền gửi, tương đương mức tăng khoảng 25% so với đầu năm và gấp đôi kết quả cùng kỳ năm trước. VPBank cũng ghi nhận tổng huy động tăng khoảng 165.000 tỷ đồng, trong đó gần 120.000 tỷ đồng đến từ tiền gửi có kỳ hạn của khách hàng cá nhân.
Trái ngược với đà tăng mạnh ở trên, hoạt động huy động vốn ở nhiều ngân hàng khác lại kém tích cực. Trong 9 tháng, Ngân hàng TMCP Á Châu (ACB) chỉ tăng thêm khoảng 10.600 tỷ đồng tiền gửi, giảm gần 70% so với cùng kỳ. Mức tăng tại Ngân hàng TMCP Phương Đông (OCB) chưa đạt 2.000 tỷ đồng, thấp hơn khoảng 85% so với cùng kỳ năm trước.
Sự phân hóa cho thấy áp lực huy động vốn không giống nhau giữa các ngân hàng. Những ngân hàng có nhu cầu mở rộng tín dụng nhanh hoặc cần cải thiện cơ cấu nguồn vốn phải tăng cường biện pháp thu hút tiền gửi, trong đó ưu đãi lãi suất tiếp tục là công cụ cạnh tranh quan trọng.
Báo cáo cập nhật ngành ngân hàng tháng 11/2026 của Công ty Cổ phần Chứng khoán SSI nhận định các ngân hàng thương mại sẽ hỗ trợ nền kinh tế bằng cách giảm cả lãi suất huy động và cho vay. Động thái này sẽ gây áp lực lên biên lãi ròng (NIM) trong ngắn hạn. Ở góc độ thị trường, SSI cho rằng mặt bằng lãi suất vẫn ở mức cao tiếp tục là yếu tố gây áp lực lên khả năng trả nợ của doanh nghiệp nhỏ và vừa, doanh nghiệp siêu nhỏ, hộ gia đình và khách hàng cá nhân. Điều này cho thấy yêu cầu giảm lãi suất cho vay không chỉ xuất phát từ mục tiêu hỗ trợ tăng trưởng kinh tế mà còn nhằm giảm gánh nặng chi phí tài chính cho người vay.
Tuy nhiên, khả năng hạ lãi suất của mỗi ngân hàng còn phụ thuộc đáng kể vào nền tảng huy động vốn và chi phí vốn. Theo đó, những ngân hàng có nguồn vốn huy động ổn định, chi phí vốn thấp sẽ có lợi thế hơn trong việc giảm áp lực lên NIM, đồng thời linh hoạt điều chỉnh lãi suất cho vay để hỗ trợ khách hàng. Đây cũng là yếu tố cho thấy bài toán giảm lãi suất không thể chỉ giải quyết bằng yêu cầu điều hành, mà cần gắn với năng lực huy động vốn và tối ưu chi phí của từng ngân hàng.
Trong bối cảnh cạnh tranh huy động vốn vẫn hiện hữu, định hướng điều hành của NHNN tiếp tục đặt trọng tâm vào việc giảm mặt bằng lãi suất, đồng thời bảo đảm thanh khoản cho hệ thống ngân hàng.
Theo đó, NHNN sẽ tiếp tục điều hành chính sách tiền tệ chủ động, linh hoạt, theo dõi sát diễn biến kinh tế trong và ngoài nước, đồng thời định hướng dòng vốn tín dụng tập trung vào sản xuất, kinh doanh và các lĩnh vực ưu tiên. Các ngân hàng được yêu cầu tiếp tục tiết giảm chi phí, đẩy mạnh ứng dụng công nghệ, chuyển đổi số để nâng cao hiệu quả hoạt động và giảm cả lãi suất huy động lẫn cho vay.
NHNN cũng khẳng định sẽ xem xét xử lý theo quy định đối với những tổ chức tín dụng không thực hiện nghiêm chỉ đạo của Chính phủ, Thủ tướng Chính phủ và cơ quan điều hành.
Lê Phương/TTXVN