Không ngại thách thức
 |
|
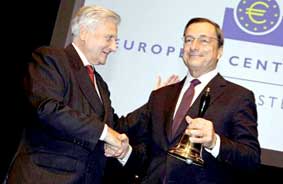
Jean-Claude Trichet (trái) trao quyền cầm trịch ECB cho người kế nhiệm Mario Draghi. |
Có thể nói, quyền lực của ECB chỉ xếp sau Cục Dự trữ Liên bang Mỹ (Fed). Cái hắt hơi, sổ mũi hay mọi động thái của các tổ chức này đều có tác động lớn đến thị trường tài chính khu vực và thế giới. ECB chịu trách nhiệm về chính sách tiền tệ của 17 nền kinh tế thành viên Eurozone có tổng GDP lên đến 9.200 tỉ euro. Trong tình hình hiện nay, người ta chờ đợi ở ECB các biện pháp khôi phục chính sách bình ổn tài khóa của các nước thành viên; kiềm chế lạm phát hiện đã ở mức 3% (phá vỡ giới hạn 2% của ECB trong 10 tháng liên tục trước đó); đồng thời tham gia mua trái phiếu chính phủ để ngăn ngừa khủng hoảng. Những trọng trách ấy trên thực tế đã được người tiền nhiệm Trichet thực thi khi lãi suất của ECB đang ở mức thấp chưa từng có (1,5%), chương trình mua trái phiếu Chính phủ Ý và Tây Ban Nha trị giá 169,5 tỉ euro từ tháng 8-2011 và cam kết đóng góp lượng tiền mặt 57 tỉ euro vào Quỹ bình ổn tài chính châu Âu (EFSF) trị giá 1.000 tỉ euro.
Liệu ECB dưới thời Draghi có tiếp tục tung ra các gói định lượng tiền mặt khổng lồ tiếp theo để kích thích tăng trưởng kinh tế của Eurozone hay sẽ co thủ chống lạm phát theo “sở trường” của Draghi? Michael Schubert, một nhà kinh tế học làm việc tại Ngân hàng Commerzbank AG có trụ sở ở Frankfurt (Đức) nhận định: “Draghi không thể làm nên nhiều khác biệt (cho ECB) so với Trichet”. Nhiều người còn cho rằng ảnh hưởng của Draghi đối với các quyết sách của ECB thậm chí hạn chế hơn cả ảnh hưởng của người tiền nhiệm, dù vị tiến sĩ kinh tế này tuyên bố ông chẳng ngại đương đầu với những nhiệm vụ mà người ta cho là “bất khả thi”.
ĐỨC TRUNG (Theo Bloomberg)